Почему вообще смотреть в сторону альтернативных инвестиций
Если пару лет назад «нормальным» портфелем считалась связка акции + облигации, то сейчас эта классика всё чаще буксует. Волатильность на рынках, непредсказуемые ставки, геополитика — и вот уже стандартная модель 60/40 не даёт ни спокойствия, ни желаемой доходности.
Отсюда интерес к альтернативным инвестициям: private equity, private debt, real assets.
По‑простому: частный капитал, частный долг и реальные активы.
Задача у них одна — дать то, чего часто не хватает публичным рынкам:
— более устойчивый денежный поток;
— потенциал повышенной доходности;
— меньшую зависимость от ежедневных колебаний котировок.
Но подойти к ним можно по‑разному. Давай разберём, какие есть подходы, чем они отличаются и как это всё вписывается в современный портфель.
—
Альтернативные инвестиции: о чём вообще идёт речь
Коротко: какие классы активов нас интересуют
Когда говорят «альтернативные инвестиции private equity private debt real assets», обычно имеют в виду:
— Private equity (PE) — вложения в непубличные компании: ростовые, зрелые бизнесы, выкупы. Цель — увеличить стоимость и выйти с прибылью через продажу доли или IPO.
— Private debt (PD) — частный долг: кредиты компаниям, структурированные займы, мезонинное финансирование, долговые фонды, которые не торгуются на бирже.
— Real assets (реальные активы) — материальные вещи: недвижимость, инфраструктура, часто также сырьевые активы и земельные участки.
Все они живут по другим правилам, отличаются доступом, ликвидностью и структурой доходности.
—
Зачем добавлять «альтернативу» в портфель
Главная роль — диверсификация и сглаживание просадок
Если говорить по существу, их роль — диверсификация инвестиционного портфеля за счет альтернативных инвестиций.
Они:
— слабо коррелируют с акциями и облигациями (особенно реальные активы и private debt);
— по‑другому реагируют на инфляцию и изменение ставок;
— дают доступ к источникам дохода, которых нет в публичных бумагах (премии за неликвидность, контроль над бизнесом, долгосрочные контракты).
В кризис, когда акции одновременно падают, а облигации не успевают компенсировать потери, альтернативные инвестиции могут:
— замедлить просадку портфеля;
— обеспечить регулярный кэшфлоу (private debt, аренда недвижимости);
— дать защиту от инфляции (реальные активы, инфраструктура с привязкой тарифов к индексам цен).
—
Private equity: ставка на рост и трансформацию
Суть и логика доходности
Private equity — это про владение и управление. Инвестор не просто «купил и ждёт», а помогает бизнесу:
— навести порядок в управлении;
— оптимизировать финансы;
— расширить рынки;
— подготовиться к продаже или IPO.
За это инвестор получает премию за неликвидность и за активное управление. Доходность может быть значительно выше рынка акций, но и риски другие.
Подходы к работе с private equity
Есть несколько стратегий, которые по‑разному решают задачу роста:
— Венчур и рост (growth capital)
Ставка на компании на этапе активного роста. Риск высокий, доходность потенциально взрывная. Подходит тем, кто готов терпеть несколько провалов ради пары «выстрелов».
— Buyout (выкуп контрольного пакета)
Покупка долей в зрелых бизнесах с понятным кэшфлоу. Рост создаётся за счёт оптимизации, M&A, переразметки мультипликаторов. Риск ниже, чем у венчура, но нужен долгий горизонт.
— Специализированные фонды
Например, только здравоохранение, IT, логистика. Ставка на экспертизу в отрасли.
Для частного инвестора вопрос не «какой фонд круче», а как распределить риски между разными стратегиями и вписать их в общий портфель.
—
Private debt: доходность как у акций, поведение как у облигаций
Что даёт частный долг
Private debt — это когда вы фактически становитесь «банком» для бизнеса, но через фонд или структуру, а не напрямую.
Типично:
— фиксированная или плавающая ставка дохода;
— приоритет по выплатам над акционерами;
— менее выраженная зависимость от рыночной волатильности, чем у акций.
Часто private debt рассматривают как замену части облигационной доли портфеля, когда классические бонды не устраивают по доходности.
Разные подходы к private debt
Есть несколько моделей, которые по‑разному решают проблему доходности и риска:
— Senior debt (старший долг)
Максимальный приоритет при выплатах, умеренная доходность, ниже риск дефолта. Подходит консервативным инвесторам, которые хотят надбавку к облигациям.
— Mezzanine / subordinated debt
Доходность выше, зато место в очереди выплат ниже. Компромисс между акциями и облигациями.
— Distressed debt (проблемный долг)
Покупка долга компаний в сложной ситуации со скидкой. Высокий риск, но и потенциал большой прибыли при восстановлении бизнеса.
Подбор комбинации этих стратегий — это уже тонкая настройка: сколько риска вы готовы взять, чтобы «выжать» нужную доходность.
—
Real assets: материальная опора портфеля
Реальные активы и зачем они нужны
Реальные активы как класс альтернативных инвестиций недвижимость инфраструктура — это база, которая:
— даёт устойчивый денежный поток (аренда, тарифы, концессионные платежи);
— хорошо переносит инфляцию (доходы и стоимость самих активов растут вместе с ценами);
— часто слабо связана с ежедневной волатильностью рынков.
Речь не только про «купить квартиру и сдавать», а про:
— коммерческую недвижимость;
— склады и логистику;
— дата‑центры;
— дороги, порты, трубопроводы, электросети;
— объекты возобновляемой энергетики.
Подходы к инвестированию в реальные активы
Тут тоже есть разные пути:
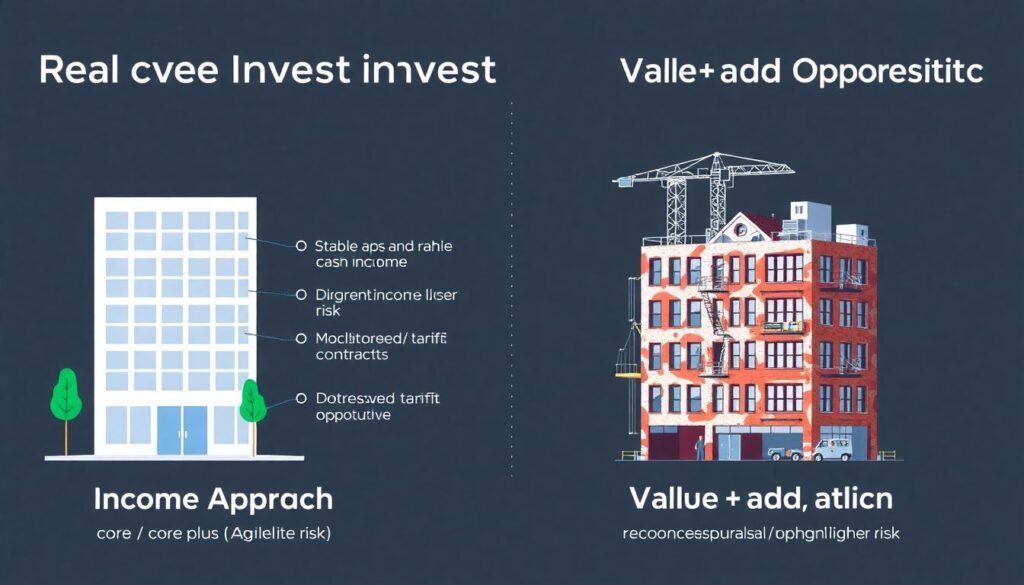
— Доходный подход (core / core plus)
Фокус на стабильном кэшфлоу: арендные потоки, долгосрочные тарифные контракты. Доходность умеренная, риск ниже.
— Value‑add / opportunistic
Покупка проблемных объектов, редевелопмент, повышение заполняемости, реконцепция. Возможна заметная переоценка стоимости, но и операционный риск ощутимый.
— Инфраструктура как «защитный актив»
Долгосрочные договоры с государством или крупными корпорациями, тарифы привязаны к инфляции, горизонты — 10–20 лет.
Выбор подхода — это ответ на вопрос: вам нужен стабильный поток тут и сейчас или существенный прирост капитала со временем.
—
Как инвестировать в альтернативные активы private equity и private debt на практике
Три основных маршрута для частного инвестора
Для розничного капитала исторически двери были полузакрыты. Сейчас вариантов стало больше, но каждый со своей ценой и ограничениями:
— Классические фонды прямых инвестиций и долговые фонды
Порог входа высокий, нужна аккредитация, длинный лок‑ап, сложная структура комиссий (management fee + success fee). Зато доступ к профессиональной экспертизе.
— Фиды‑фонды и фонд фондов
Более низкий порог, диверсификация по нескольким стратегиям и управляющим, но дополнительный слой комиссий.
— Полу‑розничные решения
Биржевые ПИФы, закрытые фонды, структурные продукты, которые завязаны на альтернативные инвестиции для частных инвесторов private equity фонды и private debt. Доступ проще, ликвидность чуть лучше, но нужно внимательно разбирать, что именно лежит «под капотом».
—
Сравнение подходов: прямой доступ, фонды и «обёртки»
1. Прямые инвестиции в бизнес и реальные проекты
Подход: сами ищете компанию/объект, заходите как совладелец или кредитор.
Плюсы:
— максимальный контроль;
— можно выстроить структуру под себя;
— все плоды — ваши, без слоёв комиссий.
Минусы:
— нужны сильная экспертиза и время;
— высокий специфический риск (одна ошибка может стоить всего вложенного капитала);
— сложность юридического оформления и последующего выхода.
Этот путь скорее для предпринимателей и профессионалов рынка, а не для пассивного инвестора.
2. Классические фонды: private equity, private debt, real assets
Подход: выбираете фонд/управляющего, подписываете документы, вносите капитал, дальше работает команда.
Плюсы:
— доступ к крупным и качественным сделкам;
— диверсификация по множеству проектов;
— профессиональное управление, проверенный трек‑рекорд.
Минусы:
— высокий порог входа и длинная фиксация капитала;
— многослойные комиссии;
— ограниченная прозрачность: вы видите портфель, но не управляете им лично.
Для инвесторов с капиталом от нескольких сотен тысяч долларов это часто оптимальный компромисс.
3. «Обёртки» для розничного рынка
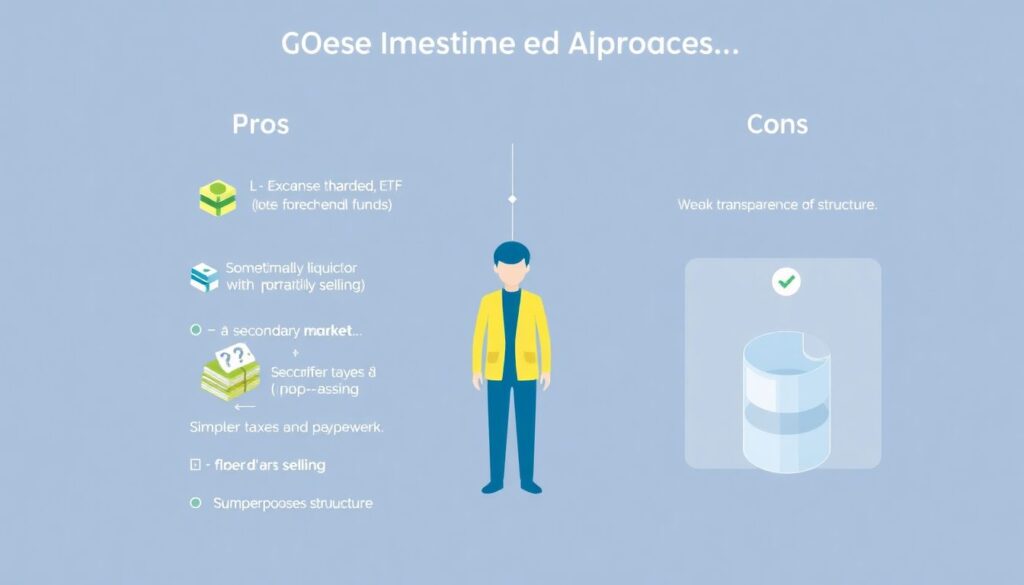
Подход: покупаете биржевые или закрытые фонды, ноты и другие инструменты, которые косвенно инвестируют в альтернативы.
Плюсы:
— низкий порог входа;
— иногда есть вторичный рынок (частичная ликвидность);
— проще с точки зрения налогов и документооборота.
Минусы:
— часто слабая прозрачность структуры активов;
— часть доходности «съедают» слои комиссий;
— не всегда эта «альтернатива» реально такова (бывает, что под громким названием скрывается обычная облигационная стратегия).
Задача инвестора тут — отделить маркетинг от реального содержания, внимательно читать состав активов и условия.
—
Как распределить альтернативы в портфеле: разные стратегии
Стратегия «минимальной альтернативы»
Подходит консервативным инвесторам, которым важно не разрушить портфель резкими движениями.
Что делается:
— 5–10% портфеля в real assets (фонд недвижимости, инфраструктурный фонд);
— 5–10% в private debt с фокусом на senior loans;
— остальное — классические акции и облигации.
Задача — слегка улучшить доходность и устойчивость без резкой потери ликвидности.
Стратегия «сбалансированной альтернативы»
Подходит тем, кто готов принять неликвидность ради заметной надбавки к доходности.
Примерно:
— 10–15% — private equity (разные стратегии: growth + buyout);
— 10–15% — private debt (микс senior и mezzanine);
— 10–20% — real assets (доходная недвижимость, инфраструктура);
— остальное — публичные рынки.
Здесь альтернативные инвестиции уже играют полноценную роль, а не «добавку для вида».
Агрессивная стратегия с упором на альтернативу
Для инвесторов с очень длинным горизонтом и высоким рисковым аппетитом.
Возможный вариант:
— до 30–40% в private equity;
— до 20–30% в private debt;
— до 20–30% в real assets;
— минимальная доля ликвидных активов для манёвра.
Такой подход способен приносить очень интересную доходность, но морально надо быть готовым к неликвидности и долгому ожиданию.
—
Практические советы: как не накосячить с альтернативами
На что смотреть в первую очередь
Перед тем как инвестировать хотя бы рубль, проверь:
— Горизонт
Сможешь ли ты спокойно прожить без этих денег 7–10 лет? Если нет — снижай долю или ищи более ликвидные варианты.
— Команды и трек‑рекорд
Кто управляет фондом? В каких циклах они работали? Как пережили прошлые кризисы?
— Стратегия и риск‑профиль
Понимаешь ли ты, за счёт чего формируется доходность: рост стоимости, плечо, реструктуризации, инфляционная индексация?
— Структура комиссий
Сколько уйдёт на management fee, success fee, посредников? Иногда «красивые» 15% годовых превращаются в 8–9% после всех слоёв.
— Юридическая структура и защита прав инвестора
Какие у тебя права, как устроено голосование, каков механизм выхода, как решаются конфликты?
Типичные ошибки частных инвесторов
— вкладывать почти всё в один проект или фонд «по рекомендации знакомых»;
— не учитывать неликвидность и потом вынужденно продавать доли со скидкой;
— гнаться за венчурной доходностью, не имея подушки в консервативных активах;
— путать маркетинг с реальным содержанием продукта.
Чтобы избежать этих ошибок, полезно для себя чётко ответить на три вопроса:
— какую роль должен играть этот альтернативный актив в моём портфеле;
— какой максимальный процент капитала я готов на него выделить;
— что я буду делать, если ближайшие 5–7 лет не смогу выйти из позиции.
—
Итог: как собрать это в работающую систему
Если свести всё к сути, роль альтернативных инвестиций в современном портфеле — не «модно выглядеть», а:
— добавить новые источники дохода, недоступные на бирже;
— снизить зависимость от капризов публичных рынков;
— защитить капитал от инфляции за счёт реальных активов и долгосрочных контрактов;
— использовать премию за неликвидность в свою пользу, а не против себя.
Подходы разные:
— прямые сделки — максимум контроля, максимум требований к экспертизе;
— фонды private equity, private debt и real assets — баланс между доступом и удобством;
— розничные продукты — удобный вход, но требуют особенно тщательной проверки.
Оптимальная комбинация будет своя для каждого. Кому‑то хватит 10–15% портфеля в альтернативе, кто‑то спокойно живёт с долей под 50%. Важно не копировать чужие пропорции, а честно оценить:
— свои цели;
— терпимость к риску и неликвидности;
— уровень понимания конкретных инструментов.
Тогда альтернативные инвестиции перестают быть «модным словом» и превращаются в нормальный рабочий инструмент, который усиливает, а не ломает твой портфель.