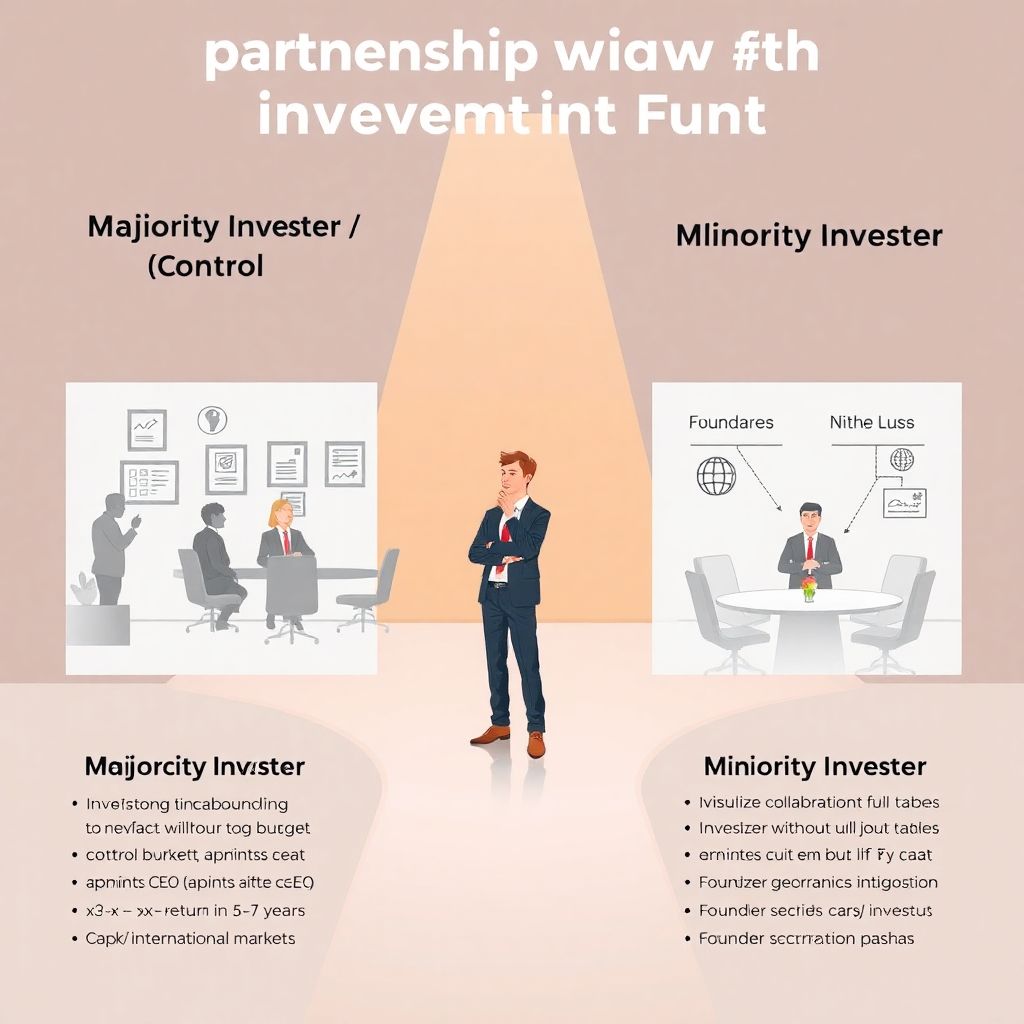
Зачем вообще разбираться в моделях партнерств с инвестфондом
Многие предприниматели мечтают: «Вот бы пришёл инвестор, дал денег — и всё полетело». А потом сталкиваются с реальностью: длинные переговоры, сложные термины, юридические нюансы и вообще непонятно, зачем инвестфонду столько прав.
Чтобы не попасть в ловушку, нужно понимать базовые модели: когда инвестфонду выгодна покупка контрольного пакета, а когда — миноритарная доля, и что это значит лично для вас.
Инвестиционный фонд в бизнес партнёрство условия будет обсуждать долго и жёстко, но именно вы должны первыми понять, чего хотите: денег любой ценой или денег без потери управления.
—
Базовые определения без канцелярита
Кто такой инвестфонд в вашей истории
Инвестиционный фонд — это профессиональный игрок. Его задача не «помочь бизнесу», а умножить деньги своих пайщиков или инвесторов.
Ваша задача — понять, *как* совместить его интерес (доходность и выход из сделки) и ваши (рост, устойчивость, контроль).
Чаще всего фонд заходит в компанию:
— Покупкой доли у существующих собственников (secondary)
— Вложением денег в уставный капитал (primary)
— Смесью двух подходов
Дальше начинается самое интересное — какую долю он будет брать и на каких правах.
—
Контрольный пакет: что это реально значит
Контроль — это не только 50%+1 голос.
На практике инвестфонду может быть достаточно:
— Формального большинства (50%+)
— Либо набора специальных прав:
— вето на ключевые решения
— право назначать гендиректора
— определять бюджет и стратегию
То есть инвестфонд покупка контрольного пакета бизнеса условия сделки может оформить не только через цифру «51%», а через конструкцию прав, записанных в корпоративном договоре и уставе.
Упрощённая «диаграмма контроля» в тексте:
— 51%+ голосов → «жёсткий» контроль: решения проводят по голосованию
— 30–50% + расширенные права → «функциональный» контроль: без фонда ничего серьёзного не сделать
— 10–30% с правами вето → сильное влияние, но не полноценное управление
—
Миноритарная доля: когда «меньшинство» — не слабость
Миноритарная доля — это всё, что не даёт инвестору единолично управлять компанией. Но миноритарий может быть очень «зубастым»:
— Право вето на продажи компании, крупные сделки, кредиты
— Место в совете директоров
— Обязательная отчетность по определённым стандартам
— Участие в формировании стратегии
Поэтому продажа доли бизнеса инвестфонду мажоритарная или миноритарная — это не просто вопрос процентов. Это вопрос набора прав, обязанностей и ограничений, которые вы на себя берёте.
—
Когда вам выгоден инвестор с контролем
Ситуации, когда контроль инвестфонда — благо, а не катастрофа
Контроль инвестора может быть выгоден, если:
— Бизнес дорос до стадии «надо строить заводы/выходить в новые страны», но команда не тянет управленческий уровень
— Уже есть конфликт или разобщённость среди текущих собственников
— Нужен «жёсткий взрослый» в управлении: дисциплина, стандарты, прозрачность
Похожий сценарий: вы устали быть «операционным рабом» в собственном бизнесе и хотите либо частично выйти, либо остаться в роли визионера/эксперта, а не «директора по всему». Тогда приход фонда с контролем может быть частью вашего личного жизненного плана.
—
Какие плюсы даёт мажоритарный инвестор
Кратко по выгодам:
— Сильный управленческий ресурс
Фонд приводит профессиональных управленцев, строит процессы, внедряет отчётность и KPI.
— Доступ к крупным деньгам
Мажоритарный инвестор легче привлекает кредиты, синдикаты банков, других партнёров.
— Ускоренное взросление компании
Компания перестаёт быть «семейным бизнесом» и превращается в профессиональную структуру, готовую к IPO или продаже стратегу.
—
Типичная текстовая диаграмма мотивации (контрольная сделка)
Представим:
— Инвестфонд берёт 60%
— Основатель оставляет 40% и становится СЕО/советником
Диаграмма по ролям:
— Инвестфонд:
— цель → x3–x5 за 5–7 лет
— рычаги → контроль бюджета, назначение топ-менеджмента
— Основатель:
— цель → рост стоимости своей 40% доли + частичный кэш-аут
— рычаги → экспертиза, связи, знание рынка
Если обе стороны это честно проговорили и зафиксировали в документах — модель рабочая.
—
Когда лучше миноритарная доля инвестора
Кому подходит миноритарный инвестор
Миноритарная модель — это вариант для тех, кто:
— Чётко понимает свою стратегию и не хочет пускать инвестора «в штурвал»
— Нуждается в капитале для масштабирования, но не в смене контроля
— Готов к повышенным требованиям по прозрачности, но хочет сохранить предпринимательскую свободу
Вопрос «как привлечь инвестиционный фонд в бизнес под миноритарную долю» обычно встаёт у компаний с уже работающей бизнес-моделью, выручкой и понятной экономикой, которым деньги нужны на ускорение, а не на спасение.
—
Плюсы миноритарной модели
Преимущества:
— Сохранение контроля
Стратегические решения остаются за основателем или текущими акционерами.
— Более гибкий выход
Можно заложить понятный механизм выкупа доли фонда или продажи всей компании через несколько лет.
— Меньше политических войн
Нет борьбы за кресло гендиректора и операционный контроль — при грамотном договоре.
Но и миноритарный инвестор не будет «тихим пассажиром» — он всё равно потребует отчётность, защитные оговорки и право влияния на ключевые события.
—
Текстовая диаграмма влияния (миноритарий)
Допустим:
— Фонд покупает 20%
— Основатель и команда владеют 80%
Диаграмма решений:
— Операционные вопросы → решает основатель
— Крупные сделки, займы, продажа компании → требуют согласия фонда
— Бюджет → утверждается советом директоров, где у фонда есть место и голос
Это рабочий компромисс: фонд не командует, но не сидит «в темноте».
—
Как структурировать сделку: на пальцах о сложных вещах
Что такое структурирование сделки с инвестфондом
Структурирование сделки с инвестфондом мажоритарная и миноритарная доля — это процесс, где вы договариваетесь не только о сумме и процентах, но и о:
— Правах голоса
— Ограничениях на продажу долей
— Механизмах выхода фонда
— Сценариях «что, если всё пойдёт не по плану»
Здесь многие предприниматели сильно ошибаются: смотрят только на размер чека и оценку компании, почти не читая условий в акционерном или корпоративном договоре.
—
Ключевые блоки в условиях сделки
На что стоит смотреть особенно внимательно:
— Корпоративное управление
— Состав совета директоров
— Кворум и кто реально может заблокировать решения
— Защита от размывания
— Как изменятся доли при будущих раундах
— Преференции фонда при следующих привлечениях
— Механизмы выхода
— Обязательный выкуп доли через X лет
— Право требовать продажу компании (drag-along)
— Право присоединиться к продаже доли основателя (tag-along)
— Финансовые ковенанты
— Ограничения по займам, дивидендам
— Требования по финансовым показателям
Инвестиционный фонд покупка контрольного пакета бизнеса условия сделки всегда упаковывает в большой набор документов. Ваша задача — не «подписать быстрее», а понять, что именно вы отдаёте взамен денег.
—
Частые ошибки новичков, из-за которых сделки разваливаются
Ошибка 1. «Берём любые деньги, лишь бы дали»
Новички часто мыслят так: фонд = деньги, деньги = рост. В итоге:
— Берут деньги от инвестора с неподходящим горизонтом (например, ему нужно x2 за 3 года, а вам объективно нужно 7 лет)
— Не смотрят на стиль работы фонда (жёсткий контроль vs партнёрство)
— Подписывают условия, которые убивают мотивацию команды
В результате через 1–2 года начинаются конфликты, блокировки решений, эмоциональное выгорание основателя.
—
Ошибка 2. Фокус только на оценке, а не на структуре
Сценарий: два фонда предлагают примерно одну сумму, но:
— Фонд А даёт более низкую оценку, но берёт миноритарную долю с мягкими правами
— Фонд Б даёт высокую оценку, но требует контроль и жёсткий корпоративный договор
Новичок выбирает Фонд Б, потому что «оценка же выше!», а через год обнаруживает, что:
— Сам себя превратил в управляемого наёмного директора
— Не может принять ни одного важного решения без согласования
— Стратегия бизнеса диктуется не рынком, а внутренними целями фонда
Продажа доли бизнеса инвестфонду мажоритарная или миноритарная должна сравниваться не только по сумме, но и по «цене» в виде потери управленческой свободы.
—
Ошибка 3. Отсутствие честного плана выхода
Многие основатели вообще не думают о том, как фонд будет выходить из инвестиции:
— «Потом разберёмся, важнее сейчас деньги».
— «Мы так вырастем, что нас точно кто‑нибудь купит».
Фонд же в любом случае мыслит: когда и как он заберёт назад деньги с прибылью. Если этом не проговорено:
— Фонд может начать давить на «быструю продажу» компании не в лучший момент
— Вы можете оказаться в ситуации, когда сами хотите продать долю, а условия договора не дают
—
Ошибка 4. Игнорирование нематериальных последствий контроля
Контроль инвестора — это не только юридика.
Часто основатель недооценивает:
— Психологический эффект: вы больше не «хозяин», а «партнёр с меньшинством»
— Влияние на команду: люди чувствуют смену власти, уход «семейности»
— Изменение темпа: фонд требует скорости, отчётности и стандартов, которые не всем по силам
Поэтому перед тем, как соглашаться на контрольный пакет, полезно честно ответить себе: вы готовы быть не единоличным капитаном, а частью более большой конструкции?
—
Ошибка 5. Неподготовленный бизнес к due diligence
Чтобы решить, как структурировать партнёрство, фонд сначала копается в вашем бизнесе:
— Финансовая отчётность
— Договоры с ключевыми клиентами и поставщиками
— Налоги, лицензии, юридические риски
Инвестиционный фонд в бизнес партнёрство условия будет выстраивать на основании этих данных. Если:
— Отчётность «в Excel и в голове бухгалтера»
— Серые схемы, двойная бухгалтерия
— Неоформленные отношения с ключевыми сотрудниками
Фонд либо уйдёт, либо выжмет из вас тяжёлые условия, чтобы компенсировать риск.
—
Как подготовиться к партнёрству с инвестфондом
Шаги до переговоров
Перед тем как вообще звать фонд в сделку, стоит сделать домашнюю работу:
— Привести в порядок базовую отчётность: P&L, cash flow, баланс хотя бы за 2–3 года
— Оформить ключевые договоры и права (IP, товарные знаки, бренды)
— Определить свою цель: вы хотите контроль сохранить, частично выйти, масштабироваться или всё вместе
Только после этого есть смысл обсуждать, как привлечь инвестиционный фонд в бизнес под миноритарную долю или продать контроль.
—
Проверка «на здравый смысл» перед сделкой
Перед тем как подписывать документы, задайте себе несколько прямых вопросов:
— Я понимаю, *как* фонд будет выходить из сделки и когда?
— У меня есть чёткое представление, какие решения я смогу принимать сам, а какие — нет?
— Что будет, если мы не выполним целевые показатели роста?
— Готов ли я жить по этим правилам ближайшие 5–7 лет?
Если хотя бы на один вопрос ответ «не уверен» — рано подписывать. Нужны доработки модели или условий.
—
Итог: когда контроль, а когда миноритарий
Свести всё к простому правилу можно так:
— Контроль инвестора логичен, когда:
— бизнесу нужна серьёзная реструктуризация
— текущая команда объективно не тянет следующий уровень
— вы сами хотите постепенно выйти из операционки или из капитала
— Миноритарная доля инвестора уместна, когда:
— модель уже работает, нужна «подпитка» и ускорение
— вы хотите сохранить стратегический контроль
— ваша команда способна расти и строить процессы сама
В обоих случаях главное — не путать деньги и партнёрство. Деньги можно взять в банке, у частного инвестора, через облигации. Партнёрство с фондом — это сложный брак с продуманным входом и не менее продуманным выходом.
Чем глубже вы понимаете разницу между мажоритарной и миноритарной моделью, тем меньше шансов, что через пару лет вы будете смотреть на подписанный договор и думать: «Как я вообще на это согласился?»