Зачем вообще думать о преемственности капитала
Если говорить по‑простому, преемственность капитала — это ответ на два вопроса:
1) «Как сделать так, чтобы деньги не развалились после меня?»
2) «И как при этом не поссорить семью и не отдать половину государству и адвокатам?»
По данным Credit Suisse и UBS за 2023 год, в мире уже более 60 млн домохозяйств с состоянием от 1 млн долларов, и именно в этом сегменте за последние три года чаще всего происходят «разрывы» капитала: при смене поколения до 70 % семей теряют контроль над значительной частью активов в течение 10–15 лет после первой передачи наследства. И это не потому, что все всё тратят, а потому, что структура владения и правил игры не была продумана.
В России и СНГ тренд похожий: по оценкам крупных консалтингов (BCG, Deloitte, данные 2021–2023 гг.), число семей с капиталом от 5 млн долларов растёт быстрее, чем развивается культура наследственного планирования. И именно здесь на сцену выходят семейные офисы, трасты и продуманные долгосрочные стратегии управления активами для состоятельных семей.
Сразу уточню: мои данные актуальны примерно до осени 2024 года, поэтому за 2025 год могу опираться только на открытые прогнозы и тренды, а не на финальную статистику. Но этого вполне достаточно, чтобы понять направление и выстроить рабочую систему.
—
Основные инструменты: из чего собирается «семейный конструктор»
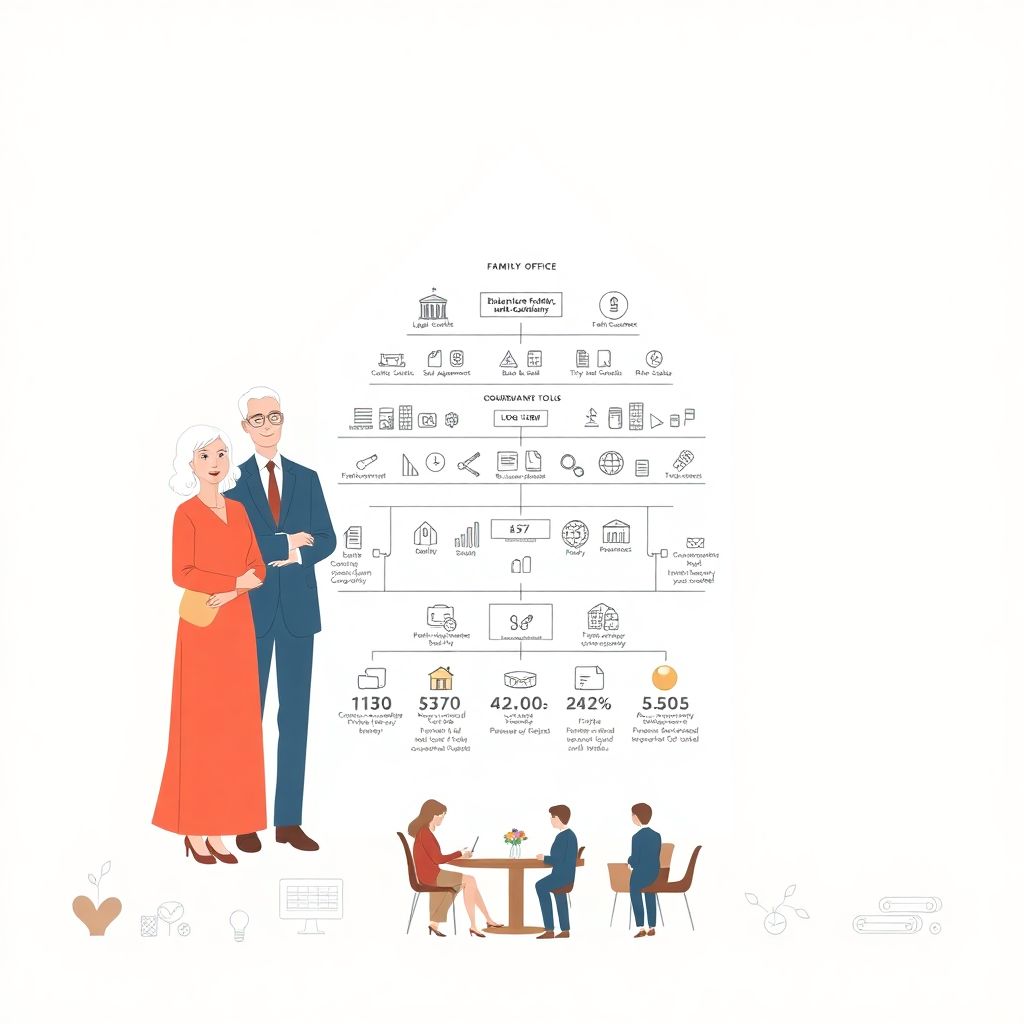
Семейный офис: «центральный мозг» капитала
Семейный офис — это не обязательно этаж в башне и 20 сотрудников. Это функция: место, где сходятся потоки информации о деньгах, активах, документах и интересах семьи. Через него вы получаете семейный офис услуги управления капиталом, налоговое и юридическое сопровождение, отчётность, контроль рисков и координацию консультантов.
За 2021–2023 годы, по отчётам UBS и Campden Wealth, число односемейных офисов в мире выросло более чем на 30 %. Особенно быстро — в Азии и на Ближнем Востоке, но и Европа с США не отстают. Причина проста: когда состояние переваливает за 20–30 млн долларов, «вести всё в голове» владельца перестаёт работать, а классический private banking закрывает лишь часть задач.
Коротко, что может делать семейный офис:
— контролировать инвестиции и ликвидность;
— координировать юристов, налоговых консультантов, банкиров;
— отвечать за бюджет семьи и крупных траты;
— вести «семейную бухгалтерию» и отчётность;
— заниматься образовательными программами для наследников.
—
Трасты и фонды: «скелет» структуры
Создание и управление семейным трастом — это попытка отделить судьбу капитала от личной судьбы конкретного человека. Вы юридически передаёте активы в структуру (трасты, фонды, фонды частного блага, в зависимости от юрисдикции), задаёте правила распределения дохода и наследования, назначаете защитников (trustees, совет фонда), и дальше капитал живёт по этим правилам, даже если с вами что‑то происходит.
За последние три года регуляторы в Европе и ряде офшорных юрисдикций закрутили гайки по вопросу прозрачности бенефициаров, отчётности и KYC. С одной стороны, это усложнило работу; с другой — снизило риски произвольного пересмотра режимов и повысило доверие к «белым» структурам. Фокус сместился с анонимности на предсказуемость и управляемость.
В русскоязычной реальности многие идут по пути частных фондов (в том числе за рубежом), корпоративных структур с акционерными соглашениями и механизмами наследования долей. Инструмент выбирают под конкретную страну налоговой резидентности, семейную географию и тип активов.
—
Долгосрочная инвестиционная политика: без неё всё развалится
Даже идеальный траст и суперпрофессиональный офис не спасут, если нет осмысленной стратегии. Долгосрочные стратегии управления активами для состоятельных семей отвечают на вопросы:
— какого уровня риска мы готовы придерживаться в течение 20–30 лет;
— какой доходности хотим добиваться после налогов и инфляции;
— как балансируем между бизнесом, недвижимостью, фондовым рынком и альтернативами;
— как поддерживаем ликвидность (чтобы не продавать активы в кризис по плохой цене).
По данным консалтингов за 2022–2023 годы, семьи, которые формализовали инвестиционную политику (investment policy statement), в среднем сокращали просадку портфеля в кризисные годы на 20–30 % против тех, кто действовал «по ощущению». Это не магия, а дисциплина: заранее описанные правила поведения в разных сценариях.
—
Необходимые инструменты: что нужно иметь под рукой
Чтобы не говорить в общем, давайте пройдёмся по базовому набору, который нужен почти всегда.
1. Юридический и налоговый «каркас»
Сюда обычно входят:
— личные и корпоративные договоры (брачные, акционерные, опционы для топ‑менеджеров);
— завещания и наследственные договоры в странах, где расположены активы;
— структурирующие документы по трастам, фондам, холдингам;
— налоговые заключения по ключевым юрисдикциям (где живут члены семьи и активы).
Без этого невозможно честно говорить о наследственное планирование и сохранение капитала под ключ. Частая ошибка — копировать чужую схему, не адаптируя её под свою налоговую резидентность и семейную ситуацию. В итоге структура либо не работает, либо создаёт риски.
—
2. Инвестиционная инфраструктура
Несколько брокерских счетов (в разных юрисдикциях), банковские отношения, депозитарии, платформы частных рынков (private equity, private debt, венчур), оценка и учёт недвижимости и бизнеса — всё это часть «инструментария».
За 2021–2023 годы, по статистике брокеров и глобальных банков, доля частных инвесторов с капиталом свыше 5 млн долларов, имеющих более трёх юридически независимых площадок для инвестиций, выросла примерно с 40 до 55 %. Это реакция на санкционные и геополитические риски: диверсифицируют не только активы, но и инфраструктуру.
—
3. Документы и регламенты для семьи
Этот блок недооценивают, но именно он спасает от конфликтов:
— семейная конституция (правила владения и управления активами);
— политики: дивидендная, благотворительная, образовательная;
— описания ролей: кто за что отвечает в бизнесе и в семейных структурах;
— план преемственности: сценарии ухода ключевых людей.
Да, это звучит скучно. Но там, где это сделано, споры решаются быстрее, а до судов доходит в разы меньше конфликтов.
—
Поэтапный процесс: как выстроить систему с нуля
Шаг 1. Инвентаризация: «что у нас есть и где это лежит»
Начинаем с инвентаризации активов и обязательств. Не только деньги и недвижимость, но и:
— доли в бизнесе, опционы, патенты, товарные знаки;
— кредиты, гарантии, личные поручительства;
— «серые» договорённости, которые надо формализовать или закрыть.
На этом этапе полезно подключить консультация по структуре семейного офиса и трастов: профи помогут не упустить критические мелочи. При этом часть работы можно сделать самим: составить списки, собрать документы, оцифровать архив.
—
Шаг 2. Определяем цели на 20–30 лет
Тут разговор не только о деньгах. Важно сформулировать:
1. Какой объём капитала вы хотите сохранить в реальном выражении (с поправкой на инфляцию) к моменту передачи следующему поколению.
2. Какой уровень потребления семья считает приемлемым сейчас и в будущем.
3. Какие социальные и благотворительные задачи для вас важны.
4. Какова желаемая степень вовлечённости детей в бизнес и управление активами.
Хорошая практика — провести отдельные встречи со старшим поколением и с наследниками, а потом свести картину. Разрыв ожиданий в начале лучше, чем конфликт в суде в конце.
—
Шаг 3. Проектирование структуры
На базе целей и инвентаризации вместе с юристами и налоговыми консультантами вы:
1. Выбираете ключевую юрисдикцию (или несколько) для «ядра» капитала.
2. Определяете, какие активы лучше держать через трасты или фонды, а какие — напрямую.
3. Решаете, нужен ли отдельный семейный офис (или достаточно виртуальной команды консультантов).
4. Разрабатываете прототип семейной конституции и сценарии наследования.
Это не чертёж на вечность. Но важно, чтобы структура выдерживала хотя бы 10–15 лет при разумных изменениях законодательства.
—
Шаг 4. Реализация: от бумаги к активам
На этой стадии начинается самое сложное: перенос активов в новые структуры, изменение договоров, открытие счетов, уведомления контрагентов и банков. Практически всегда это делается поэтапно, чтобы:
— не вызвать лишних налоговых триггеров;
— не парализовать действующий бизнес;
— проверить на маленьких шагах, как работает задуманная модель.
Нужно сразу заложить ресурсы на сопровождение: оформление переуступки долей, сделки купли‑продажи, нотариальные процедуры, легализацию документов в разных странах.
—
Шаг 5. Настройка управления и отчётности
Когда структура формально создана, её ещё надо «оживить»:
1. Назначить ответственных за инвестиции, юридические вопросы, операционку.
2. Настроить регламенты принятия решений (какие решения кто и как принимает).
3. Внедрить регулярную отчётность: минимум раз в квартал видеть полную картину активов и обязательств.
4. Запустить образовательную программу для наследников: разбор отчётов, базовые финансы, правовые основы.
Здесь как раз и проявляется, нужен ли вам полноценный семейный офис или достаточно внешних провайдеров, дающих похожие услуги «по подписке».
—
Шаг 6. Пересмотр стратегии каждые 2–3 года
Мир за 2020–2023 годы показал, как быстро меняются сценарии: пандемия, санкции, инфляция, рост ставок. Поэтому важно заложить регулярный пересмотр:
— инвестиционной политики;
— юридических и налоговых решений (особенно если семья переезжает);
— ролей в управлении (по мере взросления следующего поколения).
При этом пересмотр — не повод каждый раз всё ломать. Скорее, это техосмотр: что работает, что требует ремонта, а что пора выбросить.
—
Устранение неполадок: типичные сбои и как их чинить
Проблема 1. Конфликты между наследниками
Чаще всего конфликт всплывает, когда:
— права и ожидания не были заранее проговорены;
— кто‑то воспринимает семейный бизнес как «свой», а остальные — как общий;
— новые члены семьи (супруги, дети от других браков) оказываются вне контекста.
Что помогает:
1. Формализованные правила (конституция, акционерные соглашения, завещания).
2. Внешний модератор — не адвокат каждой стороны, а нейтральный консультант.
3. Механизмы выкупа долей и выхода из капитала, прописанные до конфликта.
—
Проблема 2. Налоговые «мины» и изменение законодательства
За последние три года многие страны ужесточили правила по контролируемым иностранным компаниям, бенефициарным владельцам и обмену информацией. Нередкий сценарий: структура создавалась 10 лет назад в одной налоговой реальности, а теперь часть её преимуществ исчезла или превратилась в риск.
Что делать:
— проводить ежегодный (минимум раз в два года) налоговый аудит структуры;
— иметь «план Б»: как перевести активы или изменить режим без критических потерь;
— не полагаться на «анонимность» как стратегию — делать ставку на прозрачные, защищаемые решения.
—
Проблема 3. «Мёртвые» трасты и фонды
Иногда создание и управление семейным трастом ограничивается красивой презентацией и подписанными документами. А дальше:
— trustees номинальны и ничего не решают;
— бенефициары не понимают, как работает структура;
— активы внутри траста не управляются активно, стратегия отсутствует.
Решение — оживить управление:
1. Пересмотреть состав управляющих и консультативных советов.
2. Внедрить понятную инвестиционную политику для структуры.
3. Включить наследников в обсуждение и отчётность, хотя бы в роли наблюдателей на первых этапах.
—
Проблема 4. Низкая доходность и невидимые риски
По данным отчётов семейных офисов за 2022–2023 годы, средняя реальная (после инфляции) доходность портфелей часто колебалась около нуля, особенно у консервативных семей с большим перевесом в недвижимости и кэше. При этом владельцам казалось, что у них «надёжный консервативный портфель».
Чтобы не попасть в эту ловушку:
— считать доходность с учётом инфляции и всех налогов/комиссий;
— регулярно стресс‑тестировать портфель (что будет при падении рынков, девальвации, росте ставок);
— диверсифицировать не только по классам активов, но и по юрисдикциям и типам рисков.
—
Как встроить это в жизнь, а не «сделать раз и забыть»
Преемственность капитала — не разовый проект, а процесс, который идёт параллельно с развитием семьи и бизнеса. Важный психологический момент: не пытаться решить всё за год. Куда эффективнее двигаться по ступеням:
1. Навести порядок в структуре владения и базовой документации.
2. Определить стратегические цели и формализовать инвестиционную политику.
3. Построить или «арендовать» семейный офис как центр координации.
4. Выстроить систему передачи ответственности и знаний следующему поколению.
При таком подходе вы постепенно превращаете хаотичный набор активов в управляемую систему, которая переживает отдельных людей и кризисы. А это и есть реальная преемственность капитала, а не просто передача наследства «как получится».